决策引擎
逾期治愈率在第 2 桶下降,贷款由哪个版本审批?
资产组合指标发生变化,可能有八种原因。只有一种能用现有记录明确回答是或否:批准这些贷款的决策逻辑,是否不同于当前运行的逻辑。本文说明如何核查、发布版本快照包含什么,以及记录能说明什么。
资产组合指标发生变化,可能有八种原因。只有一种能用现有记录明确回答是或否:批准这些贷款的决策逻辑,是否不同于当前运行的逻辑。本文说明如何核查、发布版本快照包含什么,以及记录能说明什么。
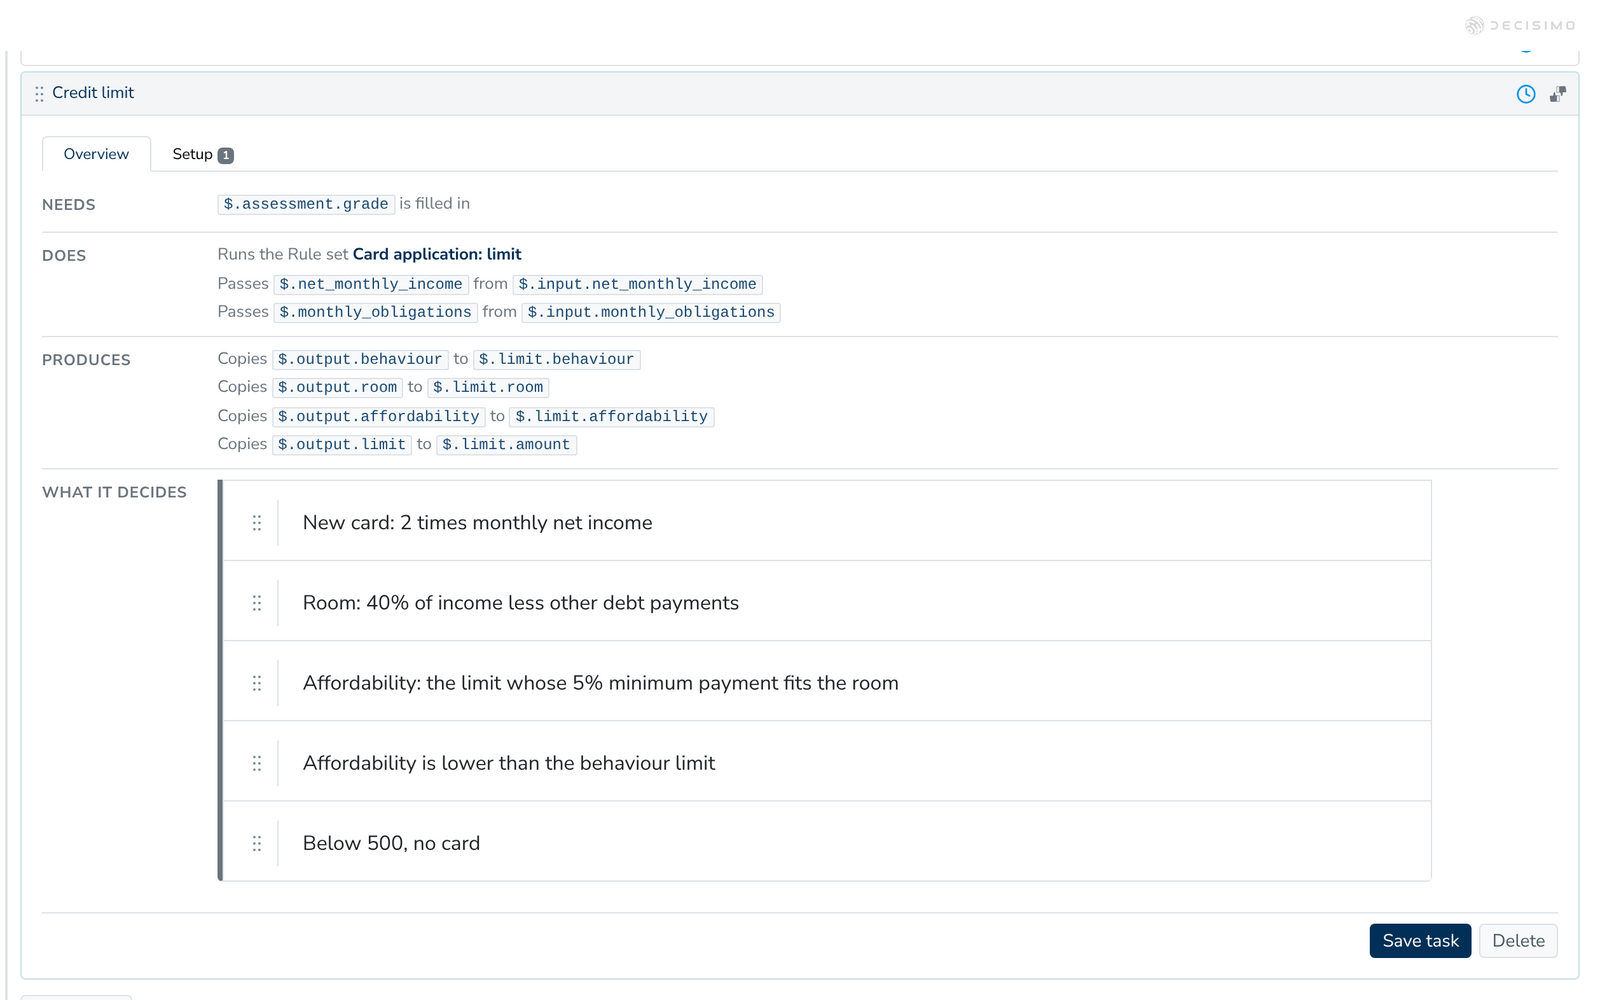
电子表格无法完整记录一次授信决策:运行的规则版本、解析出的输入,以及与修改相关的人员。决策引擎会把这些记录与结果一并保存,保留已发布版本,并检查决策表中的行是否重叠或存在未覆盖的输入。
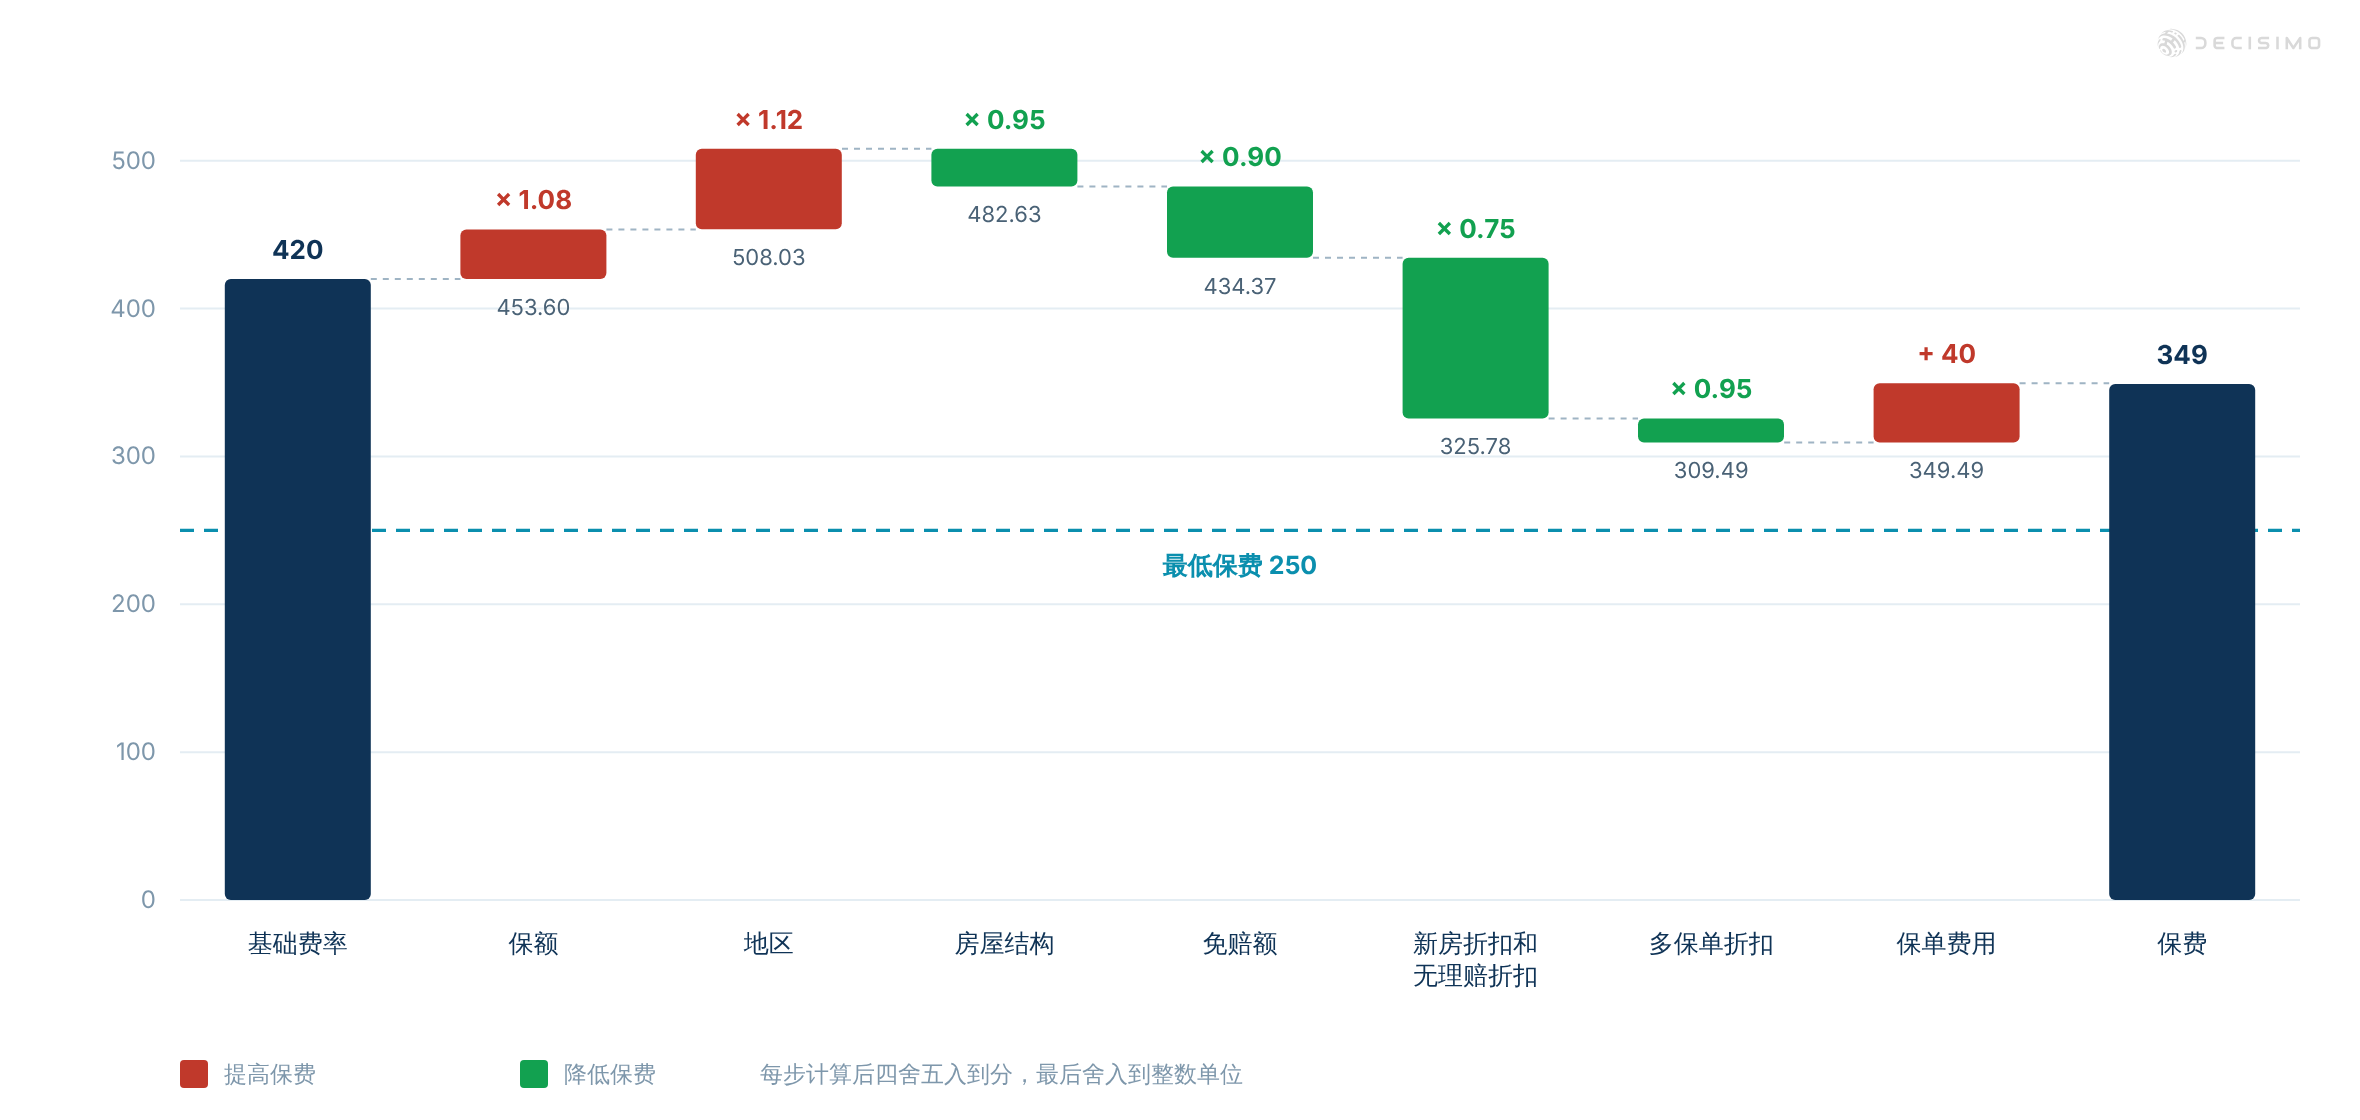
保费计算有固定顺序,调整折扣、费用、最低保费或舍入的顺序,都可能改变报价。通过一份住宅保单的计算示例,了解计算顺序如何影响结果、何时转交人工审核、费率何时生效,以及如何在发布前测试费率变更。
债权组合转让是消费金融业务中的常见做法,但流程能否顺利推进,取决于法律、合同和资料要求是否清楚。本文介绍债权转让的结构、需要关注的合规检查,以及通常如何评估组合定价。
隐私控制减少了企业可收集的数据,却也增加了识别合成身份欺诈的难度。本文介绍这种取舍在在线支付中的表现、欺诈者如何利用数据最小化做法掩盖活动,以及可用信号减少时为何需要更有力的检测逻辑。
小额贷款机构面临特定的信贷风险,需要有针对性的运营策略来降低违约概率、改善还款表现。本文梳理四类核心风险:经营风险、国家风险、行业风险和借款人风险,并介绍实用的管控措施,包括结构化信贷分析、个人担保和抵押品、LTV 和期限上限、基于风险的定价、资产组合审查、拨备、催收,以及有选择地使用替代数据。文中还说明如何将这些策略转化为便于审计的决策逻辑。
先买后付和消费贷款的额度管理,不是一次性审核。从贷款审批开始,经过提额和交叉销售决策,还要在贷中监测客户行为变化时重新评估。本文介绍额度设定的主要因素、何时提额,以及何时降额。
无论是消费贷款还是先买后付(BNPL),准入规则都是授信决策流的第一道关。本篇介绍如何设定清晰的基础条件,涵盖年龄、债务收入比等监管类核查,以及工作经历、信用评分和客户在本机构的历史借款记录等业务条件。文中也会说明,设计准入规则时为什么要考虑后续的欺诈监测。
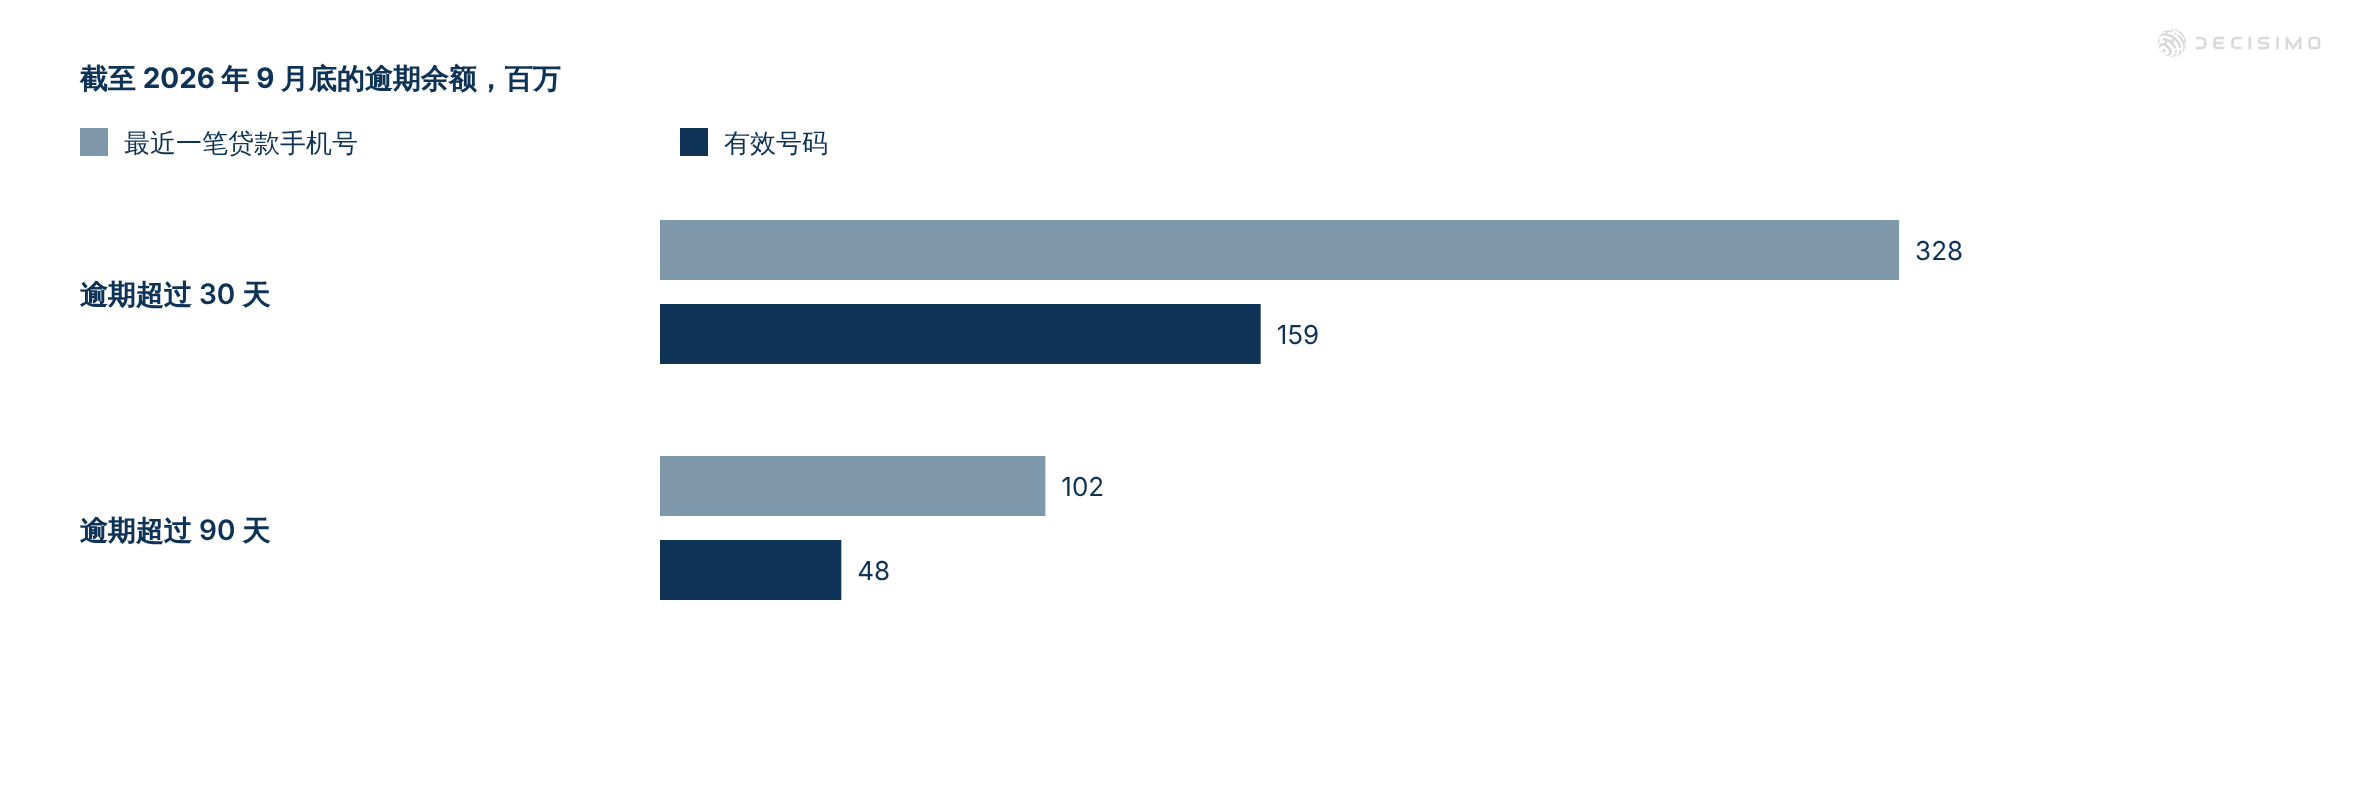
催收团队开始工作前,今天的待催收名单已经超过了当天能拨打的人数。名单按逾期天数排序,记录的是客户最近一次申请时留下的号码。供应商提出用评分卡重新排序,是否值得占用这些拨打机会,需要先看清楚。
本文通过一段真实场景下的 BNPL 催收电话话术,说明催收人员如何在追回欠款的同时,保持尊重客户的沟通方式。内容按电话沟通的主要环节展开:核实身份、说明欠款金额和到期日、确认付款方式,以及收集备用联系方式。示例展示了如何依次确认还款承诺,维护客户关系。