信贷

最高贷款额度怎么计算

发放贷款时,应根据风险偏好为每位客户设定最高风险敞口。债务收入比(DTI)是重要的计算依据。监管机构通常会设定 DTI 上限,并规定计算方法。

2 分钟阅读

催收

催收效率的关键指标与改进方法

催收通过将逾期应收款转为现金、减少坏账来保障现金流。本文介绍回收率、平均回款天数、催收成本等关键指标,并说明如何衡量、跟踪和提升催收效率。

3 分钟阅读

信贷

按风险定价:原因与利率计算方法

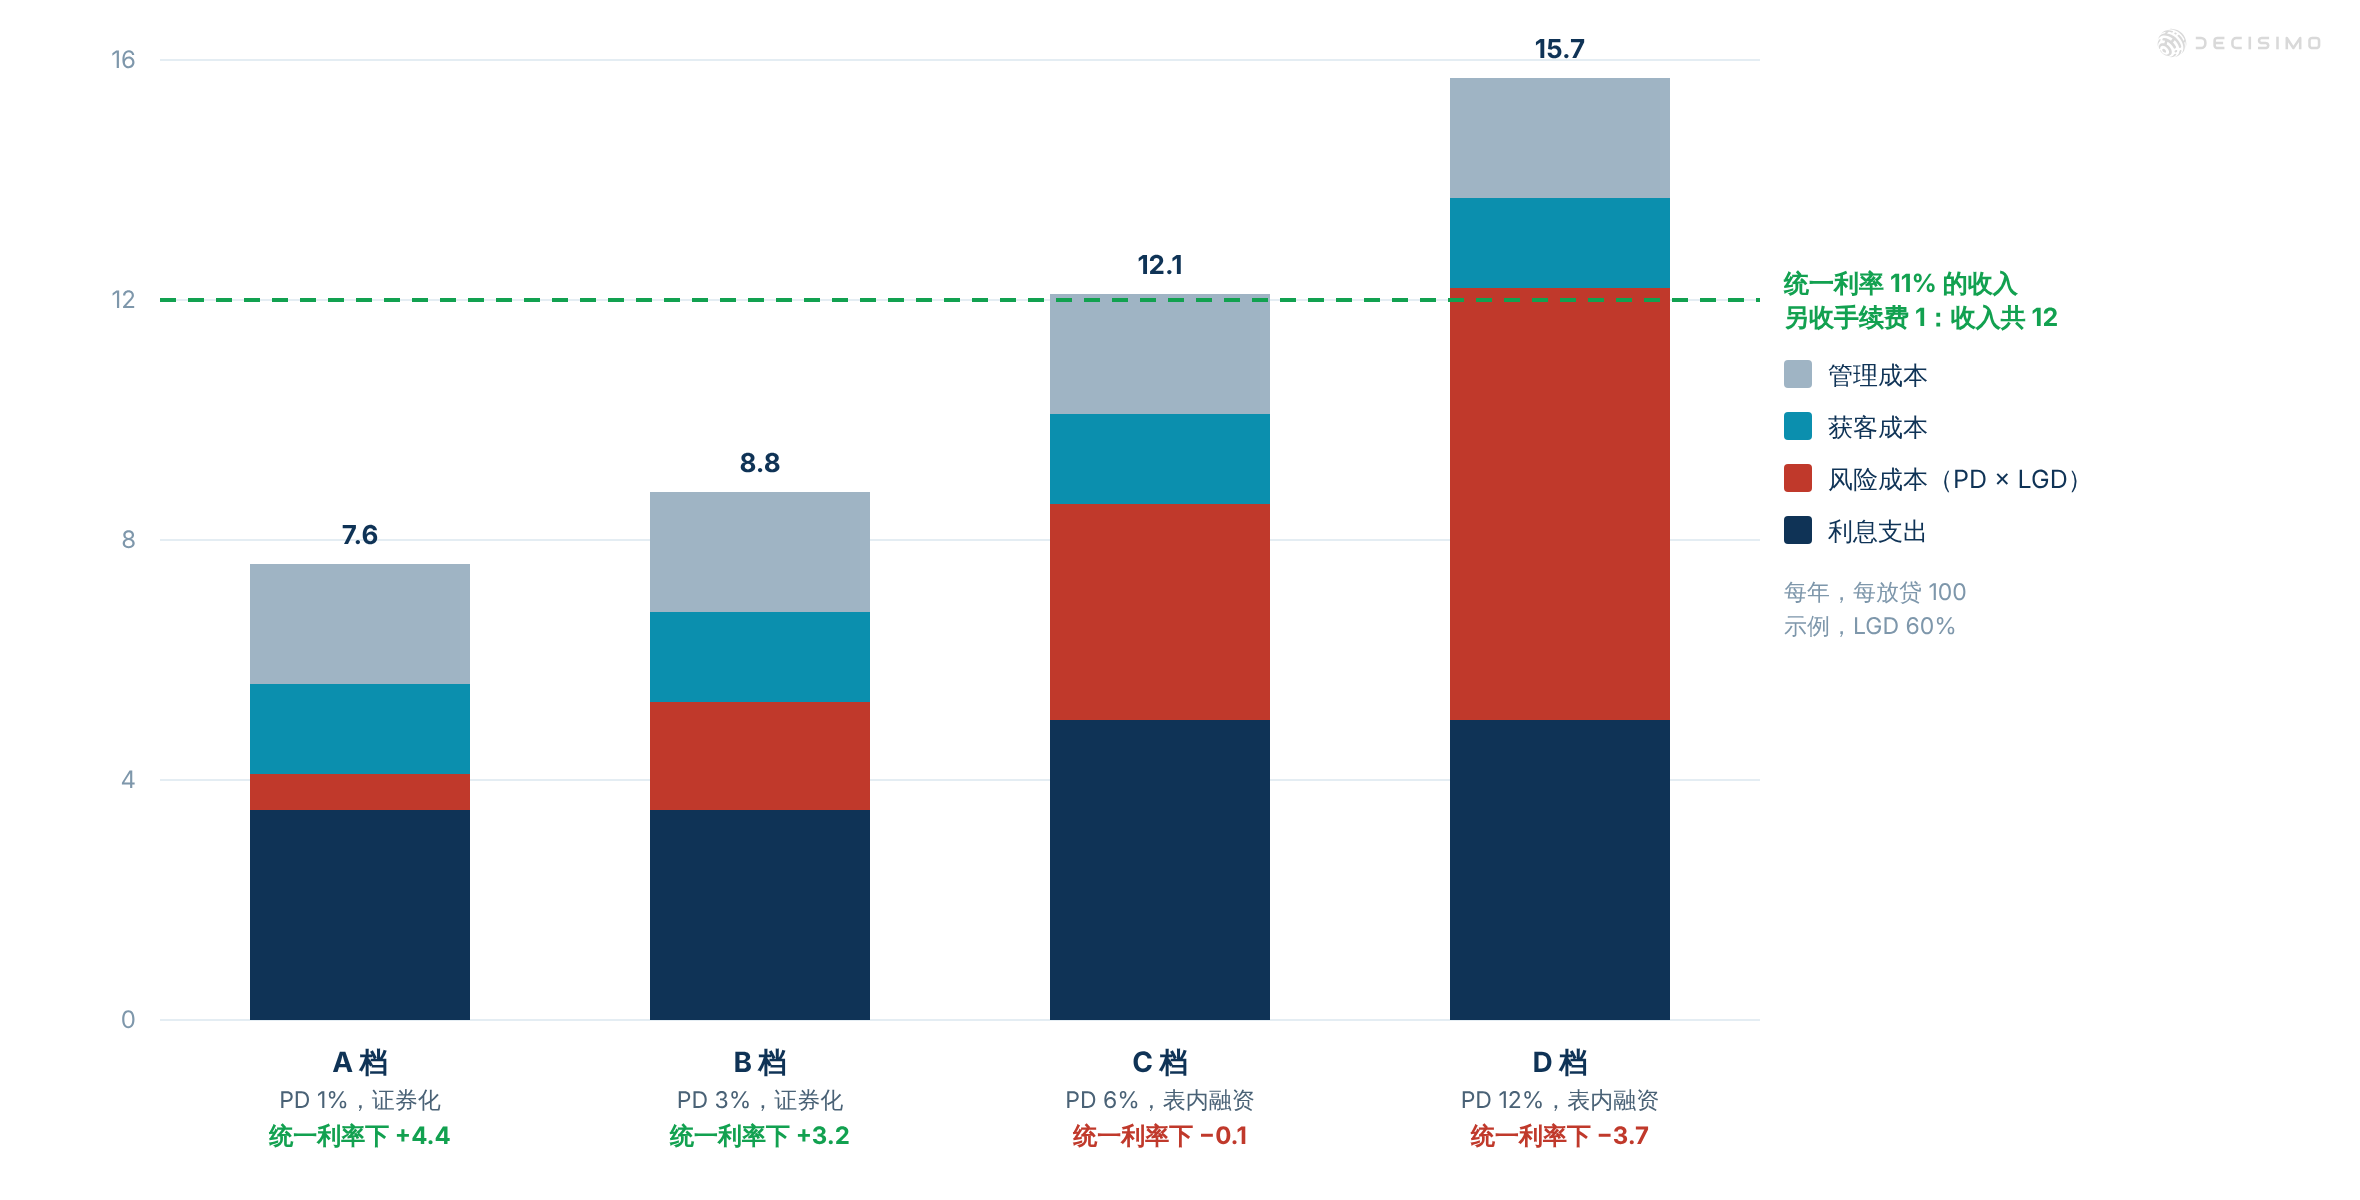
统一利率可能让优质申请人转投按风险定价的竞争对手,留下被对方提高报价或拒绝的客户。应根据每位客户带来的融资、风险、获客及其他成本确定利率。

4 分钟阅读

催收

何时将催收外包

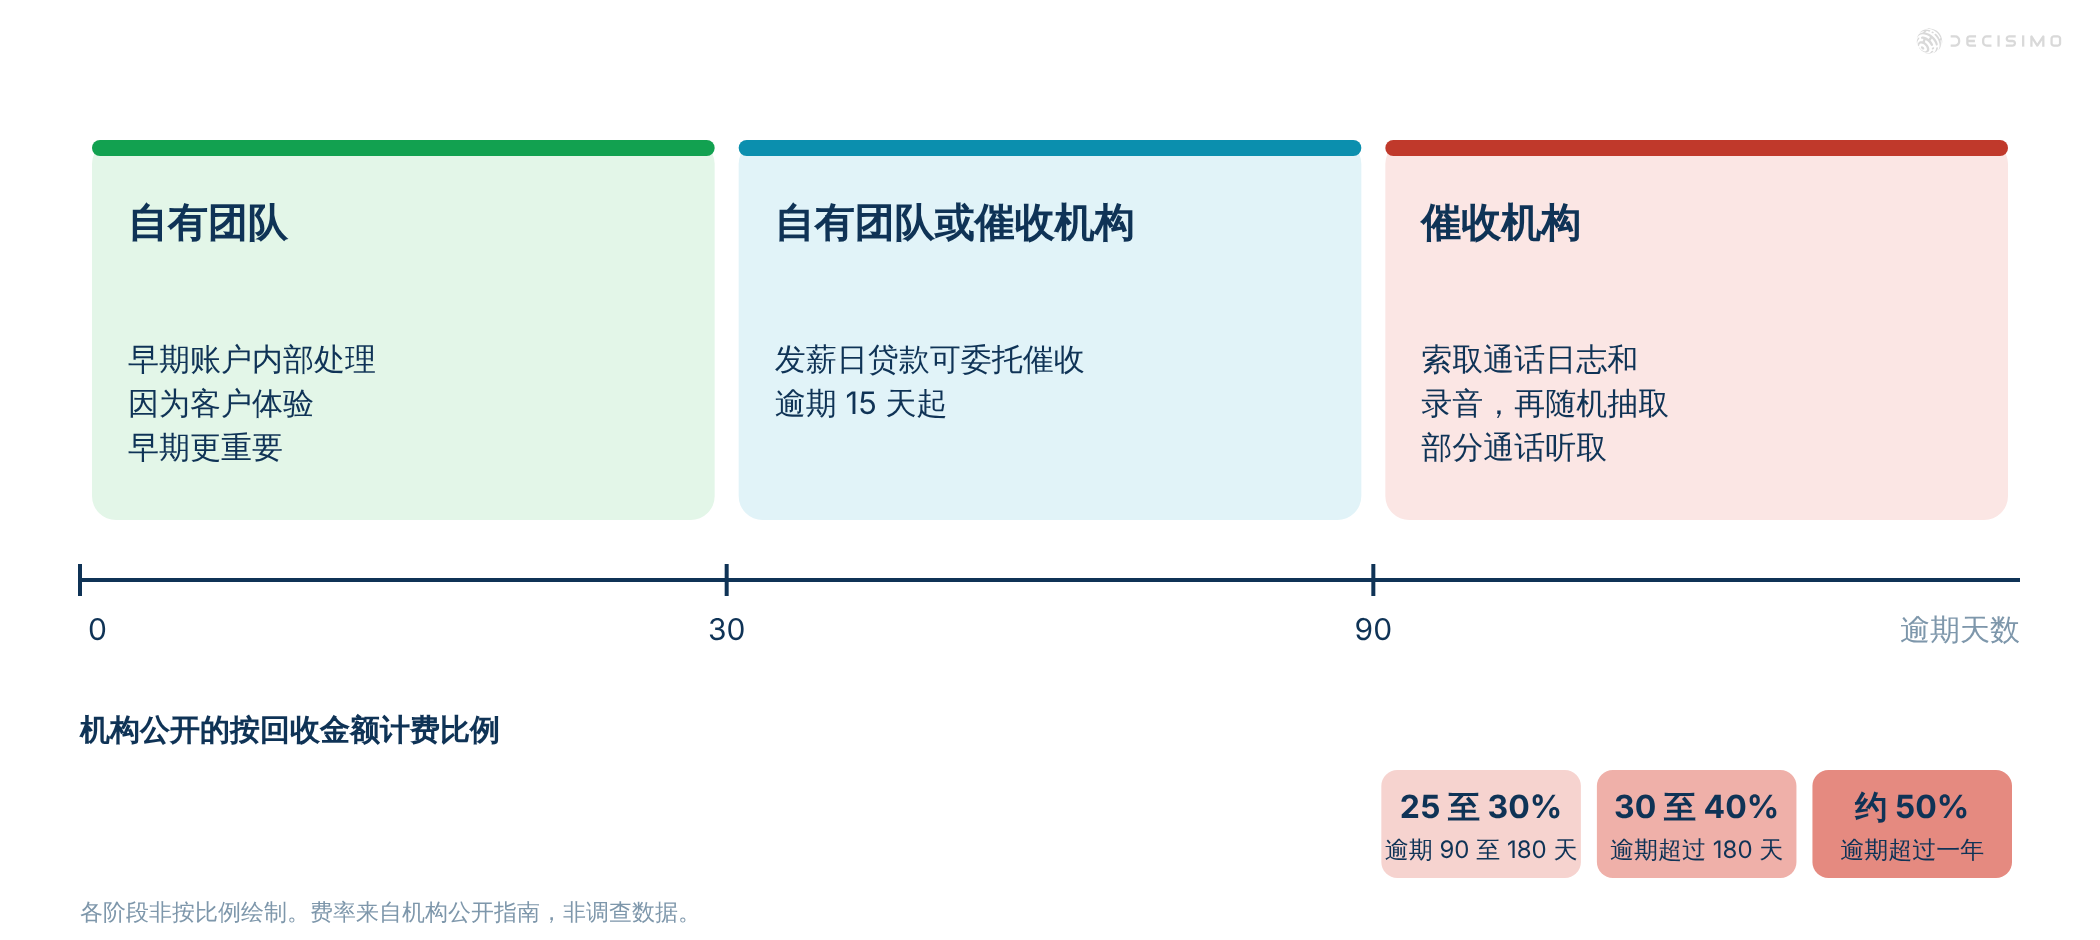
进入新市场、人手不足或处理逾期较久的账户时,催收机构可能派得上用场。决定是否合作,还要看费用、查找失联客户的能力,以及回收表现和通话质量。

5 分钟阅读

决策引擎

在规则引擎中实现评分卡

本文介绍如何在规则引擎中通过分箱和规则集实现信贷评分卡,并讲解决策表、评分卡模块、按评分项汇总分值、校验和常见实现问题。

2 分钟阅读

决策引擎

决策引擎的实施流程

企业引入决策引擎,可以自动处理决策并扩大处理规模,从而降低成本、缩短业务流程耗时、提高效率。本文介绍实施中的关键环节:确定适合自动化的业务流程,梳理现有决策逻辑和所需数据,形成决策模型,选择合适的引擎,并评估由内部团队还是外部顾问负责实施。

5 分钟阅读

信贷

如何开展消费信贷或 BNPL 业务

开展消费信贷或 BNPL 业务,不是推出一款贷款产品,再等客户上门。关键是建立一套涵盖牌照、资金、决策、贷后服务和催收的运营体系,在业务增长时管住风险。本指南介绍主要业务模式、运营流程、技术架构,以及开展业务所需的决策逻辑。

12 分钟阅读

信贷

如何设置授信审批流程

本文介绍如何设置从申请到放款的 8 个授信审批环节,以及如何在各环节中纳入自动化、可供审查的决策逻辑。内容涵盖核验、信用核查、审批、审批结果、文件签署和放款,并说明具体环节会因贷款用途而异。

5 分钟阅读

决策引擎

如何正确测试决策表

先明确决策表的用途,再逐步完善。根据每项条件和动作编写测试用例,运行测试、核对结果,并调整决策逻辑,直到运行结果符合预期。如果允许部分输入没有结果,可以使用模拟数据集和有效取值范围进行测试。如果决策表必须始终返回结果,则应逐项测试边界情况和极端情况,可手动测试,也可借助工具。

3 分钟阅读

信贷

如何监控评分卡,及时发现关键信号

评分卡在仪表盘上看起来正常,实际表现却可能发生变化,进而影响决策。监控不能只看一个指标,还要关注分布变化、特征稳定性、分箱稳定性、预测能力、风险排序,以及阈值附近的表现。

7 分钟阅读

决策引擎

自动化决策策略如何应对系统故障

自动化决策策略不能只考虑正常情况下如何决策。数据缺失、服务商超时或复杂决策流故障时,也要能给出稳妥、说得清原因的结果。本文介绍如何从一开始就把故障切换和缺失数据处理纳入决策逻辑。

9 分钟阅读